

Le Maroc arrive en tête de l’Indice de l’industrialisation en Afrique 2025 de la Banque africaine de développement (BAD). Ce classement ne consacre ni le plus grand PIB africain, ni la démographie la plus massive, ni la puissance industrielle la plus ancienne. Il mesure une combinaison plus exigeante : performance manufacturière, diversification des exportations, infrastructures, investissement, capital humain et environnement productif. Il souligne aussi l’importance de l’intégration régionale et du libre-échange comme catalyseurs du développement industriel africain.
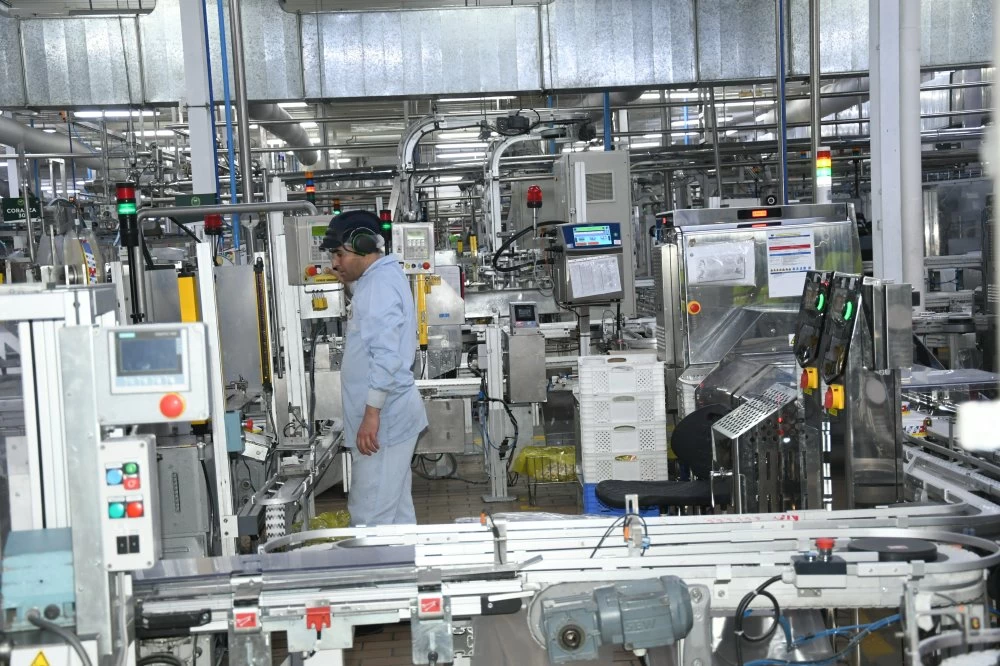
L’indice regarde l’intensité industrielle
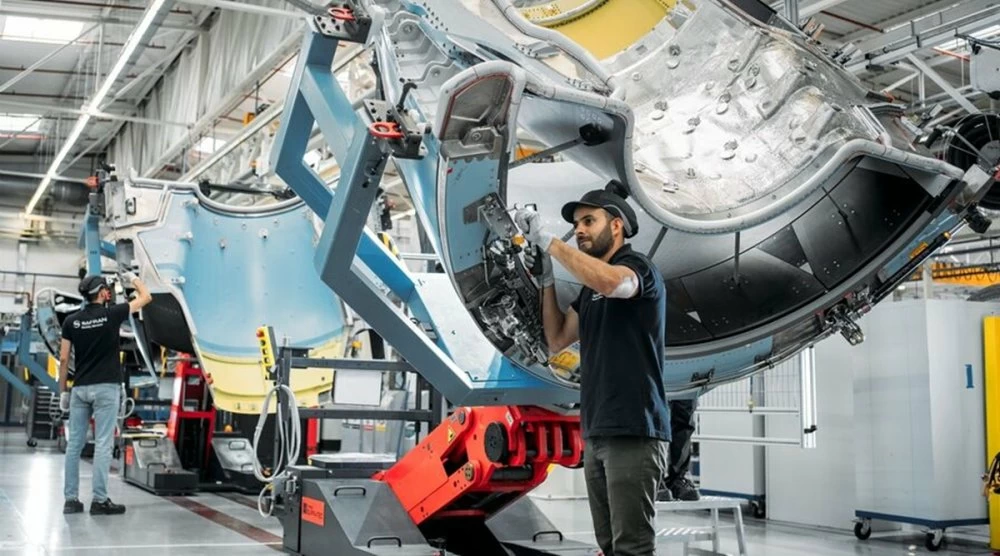
Le Maroc devient la première économie industrielle d’Afrique (BAD)
Le Maroc devient, pour la première fois, l’économie industrielle la mieux classée d’Afrique dans l’Indice 2025 de l’industrialisation publié par la Banque africaine de développement. Derrière cette consécration, le rapport met en lumière une transformation industrielle africaine encore inachevée, freinée par la fragmentation des marchés, la faiblesse du commerce intra-africain et le manque d’intégration des chaînes de valeur.
Un pays peut donc être plus grand, plus peuplé ou plus lourd en PIB sans être nécessairement mieux classé si sa production manufacturière par habitant, sa diversification, son insertion exportatrice ou ses conditions productives ne progressent pas au même rythme. La comparaison avec l’Afrique du Sud et l’Égypte ne dit pas que le Maroc est plus massif. Elle dit que, dans la grille retenue par la BAD, son appareil industriel apparaît plus dense et mieux organisé.
Les indicateurs par habitant ne pénalisent pas mécaniquement les pays à forte démographie, mais ils obligent ces économies à produire beaucoup plus pour faire apparaître la même intensité industrielle. L’Afrique du Sud conserve une base industrielle profonde, mais sa trajectoire récente reste contrainte par des fragilités énergétiques et logistiques. Le Maroc, engagé dans une transition démographique plus avancée que celle de l’Égypte, rend plus visibles ses progrès par habitant. L’IIA mesure ici moins le volume brut que sa transformation en performance productive.
Le résultat de la BAD ne signifie pas que tous les indicateurs industriels marocains dominent ceux de tous les concurrents africains. Le contrôle croisé par l’Organisation des Nations unies pour le développement industriel (ONUDI) invite d’ailleurs à la prudence, car son indice de performance compétitive industrielle ne mesure pas exactement la même chose que l’IIA et rappelle que l’Afrique du Sud demeure un acteur industriel majeur. La portée du basculement n’en est pas diminuée, mais mieux définie : la BAD ne livre pas un verdict universel sur toute la puissance manufacturière, mais une lecture multidimensionnelle de la trajectoire industrielle africaine.
Une avance construite dans la durée
Le Plan d’accélération industrielle lancé en 2014 a donné une forme plus lisible à cette trajectoire. Il a installé dans l’action publique un vocabulaire d’écosystèmes, d’intégration locale, de métiers mondiaux, de montée en gamme et d’emploi industriel. On peut en discuter les limites, mais il a contribué à rendre l’industrie marocaine plus identifiable pour l’investisseur, plus lisible pour les filières et plus mesurable dans les comparaisons africaines.
La différence avec les autres grandes économies industrielles du continent doit rester formulée avec mesure. L’Afrique du Sud n’a pas cessé d’être une puissance industrielle, même si elle a perdu, relativement, une partie de son avance. L’Égypte dispose d’un marché considérable et d’un potentiel manufacturier réel, mais sa taille démographique, ses besoins d’absorption et ses contraintes macroéconomiques rendent la comparaison plus complexe. Le Maroc se distingue par un profil différent : celui d’un pays de taille moyenne qui a progressivement transformé la contrainte de taille en avantage d’organisation.
Dans une Afrique où l’industrialisation reste fragmentée, la performance ne dépend pas seulement du nombre d’usines. Elle reste tributaire de la capacité à relier ces usines à des ports, à des fournisseurs, à des compétences, à une énergie compétitive, à des normes, à des financements et à des décisions publiques cohérentes. L’industrie n’est plus un secteur isolé et devient un système de conditions.
Aucun leader ne suffit seul
C’est dans ce contexte que les chiffres marocains prennent leur relief. Selon l’Office des changes, les recettes d’IDE du Maroc atteignent 56,1 milliards de dirhams en 2025, en hausse de 28%, tandis que le flux net progresse de 74,3%, à 28,4 milliards de dirhams. Ces données ne prouvent pas que le classement BAD déclenche l’investissement. Elles montrent qu’il intervient au moment où le Maroc dispose déjà d’un récit crédible auprès des capitaux productifs. L’indice transforme une perception en validation externe. Le Royaume n’apparaît plus seulement comme une plateforme proche de l’Europe, mais comme l’une des trajectoires industrielles les plus structurées du continent.
Les chiffres du commerce extérieur rappellent cependant que l’avance industrielle ne peut pas rester une performance de classement. En 2025, les exportations marocaines atteignent 469,1 milliards de dirhams, en hausse de 2,8%, tandis que les importations montent à 822,2 milliards de dirhams, en hausse de 8%. Le déficit commercial s’élargit de 15,8%. Cette tension ne contredit pas le rang industriel. Elle en indique la prochaine frontière. Le Maroc exporte davantage, mais il importe encore massivement des intrants, des équipements, de l’énergie et des composants qui disent le chemin restant vers une profondeur productive plus forte.
La question marocaine rejoint alors une question africaine. Le rapport de la BAD insiste sur un point décisif : le continent ne réussira pas son industrialisation par la juxtaposition de stratégies nationales isolées. La Zone de libre-échange continentale africaine (ZLECAf), les chaînes de valeur régionales, les corridors industriels, les infrastructures de qualité, les zones économiques spéciales mieux intégrées et les compétences doivent faire passer l’Afrique de systèmes productifs fragmentés à des écosystèmes régionaux capables de créer de la valeur ensemble.
Le Maroc n’est pas la clé unique de l’industrialisation africaine. Il en est un composant désormais plus visible. L’Afrique du Sud demeure déterminante par sa profondeur industrielle, son histoire manufacturière et son tissu d’entreprises. L’Égypte compte par la taille de son marché, sa base productive et sa position géoéconomique. La Tunisie, le Kenya, le Sénégal, la Côte d’Ivoire, Maurice et d’autres trajectoires apportent chacune des spécialisations, des capacités et des ancrages régionaux. Le classement distingue des positions, alors que l’industrialisation exigera des complémentarités.
Pour le Maroc, l’enjeu n’est donc pas de lire cette première place comme une consécration solitaire. Il consiste à l’inscrire dans une prise de conscience plus large : les leaders industriels africains ne réussiront pas les uns contre les autres, mais les uns avec les autres. Produire plus localement, intégrer davantage d’intrants, connecter les PME aux grands donneurs d’ordre, développer les compétences, harmoniser les normes et bâtir des chaînes de valeur régionales sont des impératifs marocains, tout en étant des conditions africaines.
Ainsi, la vraie leçon de l’IIA 2025 n’est pas que le Maroc aurait remplacé l’Afrique du Sud. Elle est que l’Afrique ne réussira pas son industrialisation par substitution d’un leader à un autre. Elle la réussira si ses pôles les plus avancés cessent d’être seulement des positions dans un classement pour devenir les pièces complémentaires d’un même projet productif continental. L’Afrique n’a pas besoin d’un vainqueur solitaire, mais de co-leaders capables de fabriquer ensemble les chaînes de valeur qui lui manquent encore.